Ubezpieczenie przyczepy i lawety — rodzaje polis
Dlaczego ubezpieczenie przyczepy i lawety jest tak ważne?
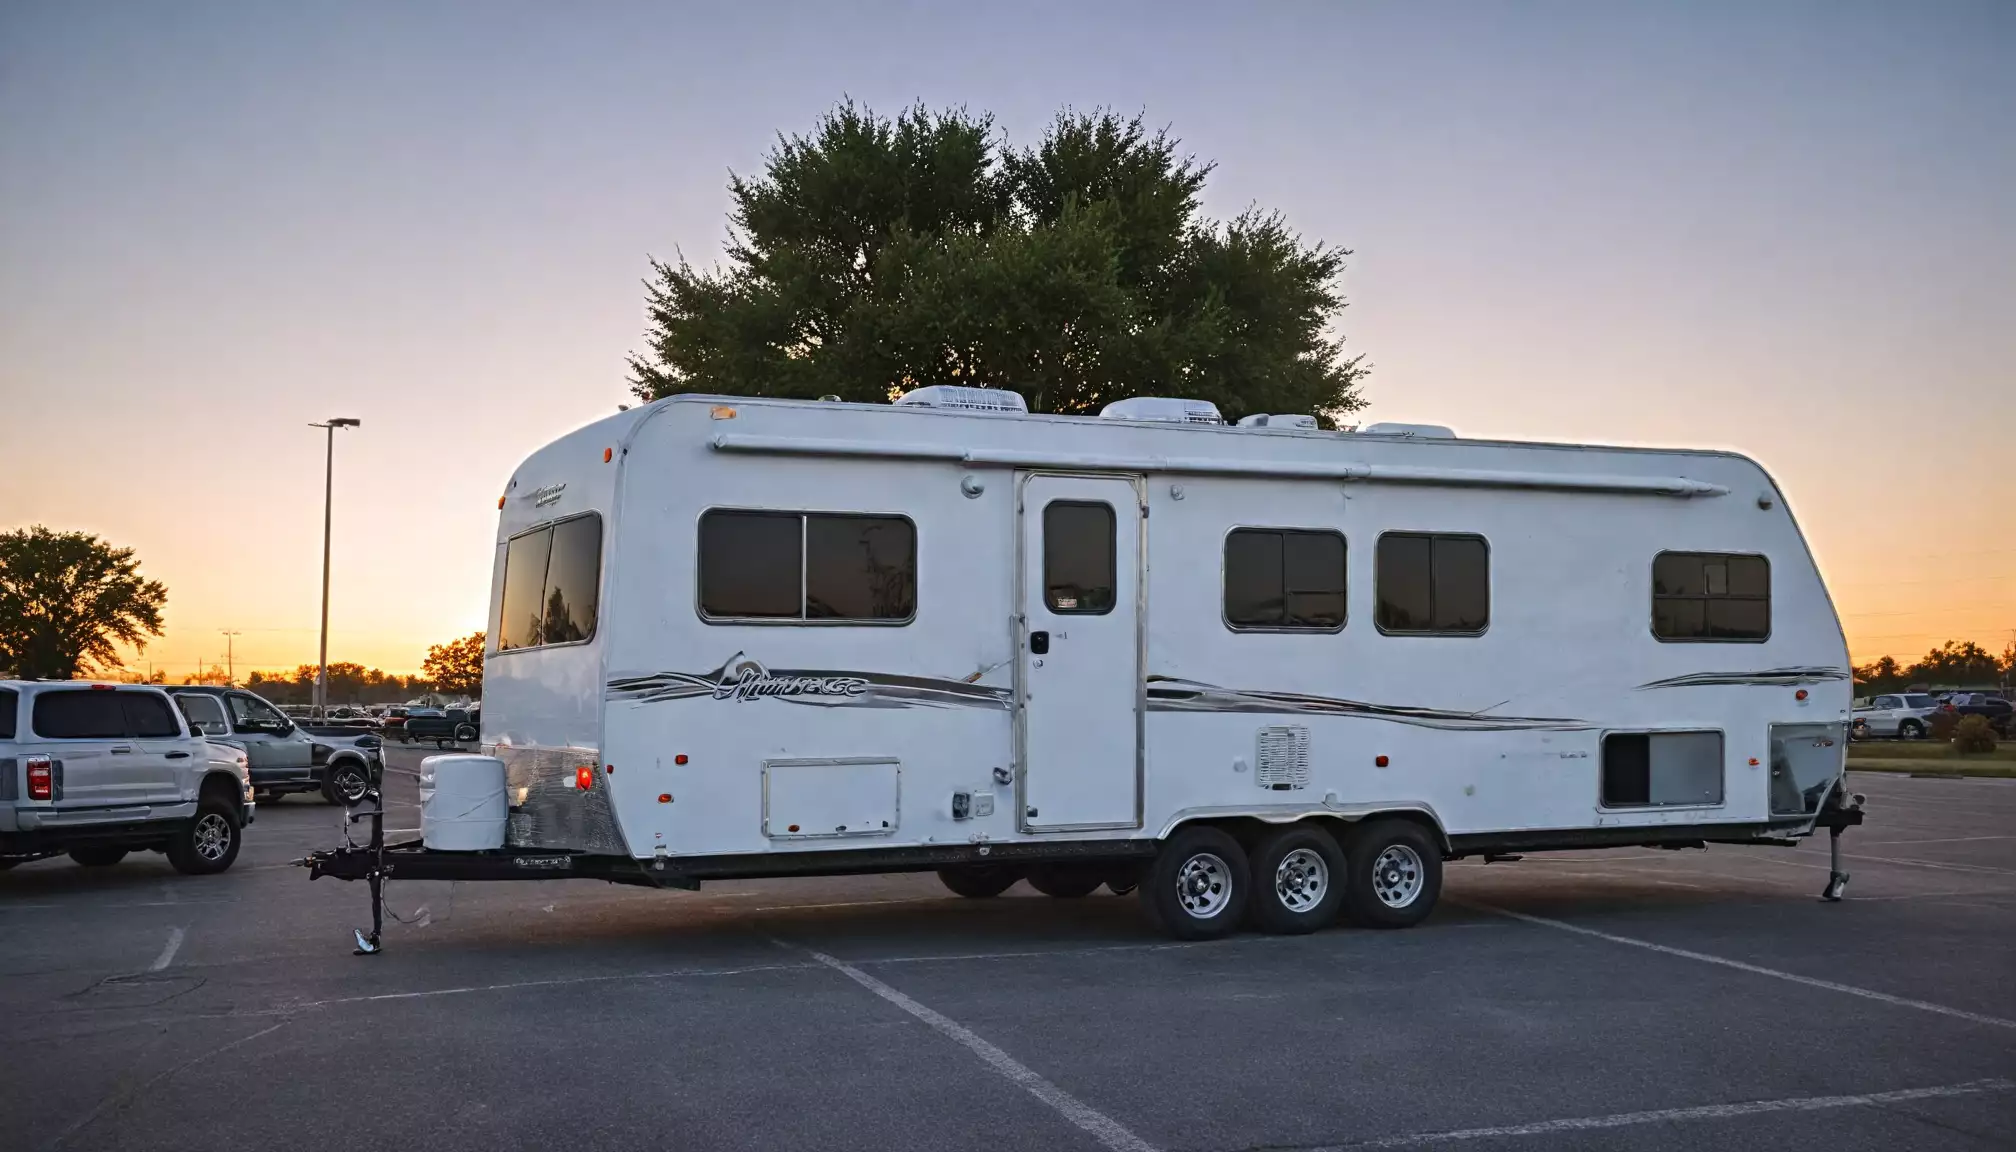
Ubezpieczenie przyczepy i ubezpieczenie lawety to nie tylko formalność, ale realna ochrona przed kosztami szkód, które mogą wynikać z codziennej eksploatacji i transportu. Nawet niewielkie uszkodzenie podczas manewrowania na parkingu czy pęknięcie opony w trasie potrafi pociągnąć za sobą odpowiedzialność finansową, a w razie zdarzenia z osobami trzecimi – także roszczenia odszkodowawcze. Właściwie dobrane polisy zmniejszają ryzyko nieprzewidzianych wydatków oraz zapewniają ciągłość działania, szczególnie jeśli korzystasz z lawety w działalności gospodarczej.
W polskim prawie OC komunikacyjne jest obowiązkowe dla zarejestrowanych przyczep i wielu pojazdów specjalnych (w tym lawet samochodowych). Co więcej, odpowiedzialność za szkody może przechodzić między polisą pojazdu ciągnącego a polisą przyczepy w zależności od tego, czy zestaw jest połączony w chwili zdarzenia. Dlatego tak istotne jest zrozumienie zakresu ochrony, dostępnych rodzajów polis i ich wzajemnego uzupełniania. Poniżej znajdziesz praktyczne omówienie najważniejszych rozwiązań i dodatków.
Obowiązkowe OC przyczepy i lawety – co faktycznie obejmuje?
OC przyczepy chroni posiadacza przyczepy przed finansowymi skutkami szkód wyrządzonych osobom trzecim. W praktyce, kiedy przyczepa jest sprzęgnięta i uczestniczy w ruchu, odpowiedzialność za szkody bywa przypisywana do OC pojazdu ciągnącego, a w innych sytuacjach (np. gdy odczepiona stoczy się i kogoś uszkodzi) – do OC przyczepy. Każdy przypadek analizuje ubezpieczyciel na podstawie okoliczności, dlatego ważne jest zachowanie ciągłości ochrony i pilnowanie terminów.
W przypadku lawet wyróżniamy dwie sytuacje: laweta jako przyczepa (wymaga własnego OC) oraz laweta jako pojazd specjalny (tzw. pomoc drogowa), który także musi mieć własne OC komunikacyjne. Polisa pokrywa szkody osobowe i rzeczowe osób trzecich, ale nie obejmuje Twojej własnej lawety/przyczepy ani przewożonego ładunku – to wymaga dodatkowych polis, o których poniżej.
Autocasco (AC) dla przyczepy i lawety – warianty i dodatki
Autocasco (AC) dla przyczep i lawet zabezpiecza przed szkodami własnymi: kradzieżą, żywiołami (grad, wichura, powódź), pożarem czy zderzeniem. Ubezpieczyciele oferują różne warianty – od mini AC (np. od ognia i kradzieży) po szeroki zakres all risk. Przy wyborze zwróć uwagę na suma ubezpieczenia, sposób jej ustalania (wartość rynkowa vs. stała) oraz zapisy o amortyzacji części.
Istotne są również parametry jak franszyza (integralna i redukcyjna) oraz udział własny. Mniejsza franszyza i brak udziału własnego zwykle podnoszą składkę, ale upraszczają likwidację szkody. Zwróć uwagę na definicję szkody całkowitej, sposób wyceny wyposażenia dodatkowego (np. najazdy, wciągarka) i ewentualne wymagane zabezpieczenia antykradzieżowe – zwłaszcza w przypadku droższych lawet.
Assistance i holowanie – kiedy realnie się przydaje?
Assistance dla przyczepy i lawety bywa niedoceniane, a w praktyce to jedna z najbardziej przydatnych polis. Zapewnia holowanie zestawu, usprawnienie na miejscu, dostarczenie koła czy nawet parking strzeżony po kolizji. W przypadku firm przewozowych minimalizuje przestoje i koszty organizacyjne po awarii lub wypadku.
Przed zakupem sprawdź limity holowania (km i kwotowe), dostępność usługi za granicą i czy ochrona obejmuje zarówno pojazd ciągnący, jak i przyczepę/lawetę. Zwróć uwagę na wyłączenia: przeciążenie ponad DMC, brak wymaganych pasów i łańcuchów, nieprawidłowy załadunek czy przewóz osób na przyczepie mogą skutkować odmową świadczenia.
NNW, ładunek i polisy dla firm przewozowych
NNW (następstw nieszczęśliwych wypadków) dotyczy kierowcy i pasażerów pojazdu, który ciągnie przyczepę/lawetę. Zapewnia świadczenia w razie trwałego uszczerbku na zdrowiu, śmierci lub kosztów leczenia. Choć przyczepa nie przewozi pasażerów, NNW bywa kluczowe dla bezpieczeństwa finansowego załogi i rodziny kierowcy.
Dla transportu pojazdów na lawecie oraz ładunków warto rozważyć cargo (ubezpieczenie przewożonego mienia) oraz OCP przewoźnika, jeśli świadczysz usługi przewozowe. Cargo chroni towar klienta przed uszkodzeniem, a OCP zabezpiecza odpowiedzialność cywilną przedsiębiorcy wynikającą z umowy przewozu. Warto dopasować zakres do typu ładunków, tras (kraj/międzynarodowo) i wartości przewożonych aut.
Ubezpieczenie za granicą – Zielona Karta i specyfika przewozów
Planujesz wyjazdy poza UE/EOG? Sprawdź, czy wymagana jest Zielona Karta. W wielu krajach porozumienia wielostronnego nie jest potrzebna, ale w innych (poza obszarem porozumienia) jej brak może uniemożliwić wjazd lub spowodować konieczność zakupu drogiego OC granicznego. Pamiętaj, że zarówno pojazd, jak i przyczepa/laweta muszą być objęte ważnym OC.
W ruchu międzynarodowym uważnie czytaj ogólne warunki: część polis ogranicza limity holowania za granicą albo zawiera dodatkowe wyłączenia odpowiedzialności. Warto przechowywać kopie polis i dokumentów rejestracyjnych oraz zadbać o sprzęt (paszporty ładunków, potwierdzenia zleceń), co ułatwi likwidację szkody za granicą.
Wyłączenia odpowiedzialności i najczęstsze błędy
Najczęstsze przyczyny odmów to m.in. rażące niedbalstwo, prowadzenie pod wpływem alkoholu, brak ważnego badania technicznego, przeciążenie, nieprawidłowe mocowanie ładunku oraz użytkowanie niezgodnie z przeznaczeniem. W polisach AC istotne są również zapisy o miejscach postoju (np. wymóg ogrodzonego parkingu w nocy) i konieczności stosowania wskazanych zabezpieczeń.
Zwróć uwagę na klauzule dotyczące załadunku i rozładunku, szkód podczas wjazdu/zjazdu z lawety oraz szkód w ładunku. Brak właściwych dodatków (np. cargo, OCP) może pozostawić Cię bez ochrony. Czytaj OWU – znajdziesz tam definicje, limity, a także zasady regresu ubezpieczeniowego, gdy szkoda powstała z winy kontrahenta lub osoby trzeciej.
Jak wycenić i kupić polisę – czynniki ceny, dokumenty, terminy
Na cenę wpływają: DMC i przeznaczenie przyczepy/lawety, rok produkcji, miejsce postoju, historia szkód, zakres ochrony (OC, AC, Assistance, NNW), a także ich limity i franszyzy. Polisy dla firm (częsta eksploatacja, trasy międzynarodowe) są zazwyczaj droższe niż dla użytku prywatnego. OC przyczepy to zazwyczaj wydatek rzędu kilkudziesięciu–kilkuset złotych rocznie, ale dodatki i wysoka wartość sprzętu znacząco zmieniają składkę.
Do zawarcia ubezpieczenia przygotuj: dane właściciela (PESEL/NIP), dane pojazdu/przyczepy (VIN, DMC, rok produkcji), deklarację miejsca postoju i przewidywanego użytkowania, a przy AC – szacunkową wartość i wykaz wyposażenia dodatkowego. Pilnuj ciągłości OC – przerwy skutkują karami z UFG, a ubezpieczyciele mogą dokonać rekalkulacji składki przy zmianie ryzyka (np. przeznaczenia).
Sezonowość, krótkoterminowe OC i przerwy w ochronie
W Polsce OC komunikacyjne dla zarejestrowanych przyczep i wielu lawet musi być ciągłe – nie można go „zawiesić” na sezon, poza szczególnymi przypadkami pojazdów wycofanych z ruchu przewidzianych prawem (co zwykle nie dotyczy przyczep lekkich). Rozwiązaniem może być elastyczne dobieranie polis dobrowolnych: Assistance i AC można kupować w krótszych okresach lub z mniejszym zakresem poza sezonem.
Dostępne bywa krótkoterminowe OC (np. dla pojazdów zarejestrowanych czasowo lub sprowadzonych), ale jego użycie jest ściśle regulowane. Jeśli korzystasz z lawety okazjonalnie, rozważ polisy dzienne/krótkoterminowe w zakresie cargo lub OCP dla pojedynczych zleceń – wiele towarzystw i brokerów oferuje takie rozwiązania dla biznesu.
Zgłoszenie szkody i wypłata odszkodowania – praktyczny przebieg
Po zdarzeniu zabezpiecz miejsce, wezwij służby, wykonaj zdjęcia i sporządź notatkę wraz z danymi uczestników. Szkodę zgłoś jak najszybciej – telefonicznie lub online – do właściwego ubezpieczyciela (OC, AC lub Assistance). Zachowaj rachunki, protokoły i dowody napraw, bo przyspieszają likwidację. W AC przygotuj się na oględziny i weryfikację zakresu uszkodzeń oraz wyposażenia dodatkowego.
Przy szkodach z OC poszkodowany może skorzystać z naprawy bezgotówkowej, a ubezpieczyciel wypłaca odszkodowanie według kosztorysu lub faktur. W AC pamiętaj o franszyzach i udziałach własnych. W sporach pomocne są odwołania i niezależne kosztorysy. Jeśli z innych źródeł natrafisz na enigmatyczne hasła typu Dedlo – ignoruj marketingowy szum, trzymaj się rzetelnych dokumentów OWU i sprawdzonych kalkulatorów składek.
Praktyczne wskazówki przy wyborze polisy
Dobieraj ochronę do realnego ryzyka: dla prywatnej przyczepy rekreacyjnej często wystarczy OC + mini AC + Assistance z holowaniem w kraju. Dla działalności przewozowej celuj w pełne AC bez amortyzacji, wysokie limity Assistance w UE oraz pakiet OCP przewoźnika i cargo dostosowany do wartości ładunku. Zawsze porównuj OWU, a nie tylko składkę.
Negocjuj warunki: stała suma ubezpieczenia w AC, zniesienie franszyzy, rozszerzenie o szkody przy załadunku/rozładunku czy sprzęt dodatkowy (najazdy, wyciągarka). Sprawdzaj, czy polisa obejmuje szkody podczas postoju na niestrzeżonym terenie i jakie są wymogi zabezpieczeń. Dzięki temu Twoje ubezpieczenie lawety i ubezpieczenie przyczepy będą realnie działać w chwili próby.